兴柜股王 汉民测试 (7856.TW) 于 9 月 22 日挂牌上柜,引发市场高度关注。其每股 2,250 元的承销价,超越 鸿劲精密 (7769.TW) 于 2025 年底创下的 1,495 元纪录,写下台股历来最高承销价。若以近期兴柜均价估算,中签一张的潜在帐面价差超过 200 万元,带动公开申购热潮。一家 2025 年全年 EPS 10.83 元的公司,股价却已站上 4,800 元,汉测究竟掌握了什么技术与成长机会,让市场愿意以超过承销价两倍的价格买单?
汉测为汉民集团旗下核心企业,专注半导体测试领域
汉测成立于 2004 年 9 月,总部位于新竹,主要业务涵盖探针卡与清洁材料、工程服务,以及半导体设备与客制化产品,提供半导体客户从设备安装、技术支援到测试产品开发的整合服务。 目前营运据点涵盖台湾新竹与台南、中国苏州、日本东京与熊本,以及新加坡、马来西亚和美国亚利桑那,主要配合客户海外扩厂,提供在地装机与技术支援服务。
公司成长历程主要包含以下三个重要里程碑:
- 2016 年,汉测建立工程服务团队,服务涵盖设备安装、保养、移机、改机及异常排除,透过参与客户产线的日常运作,累积对设备性能、制程条件与测试需求的理解。
- 2020 年,公司取得全球领先日商 MJC (6871 JP)的探针卡技术移转并建立产线,进一步拓展自制测试介面产品的能力,逐步整合研发设计、制造与售后维修服务,依客户需求提供客制化探针卡。 此阶段的重要性,在于将产线服务累积的经验,与实际产品开发及制造能力结合,扩大公司在半导体测试流程中的参与程度。
- 2023 年,汉测开始代理 Advantest (6857 JP) 的光罩量测扫描电子显微镜,进一步扩充量测与检测设备业务,增加服务半导体客户的产品项目。 随着上述能力逐步建立,公司形成工程服务、产品制造与设备代理并行的营运模式,既能提供现场技术支援,也能针对客户需求供应自制产品与代理设备。
汉测核心业务能力:半导体测试、设备与客制化产品成为营收主力
汉测核心业务涵盖探针卡与清洁材料、工程服务,以及半导体设备与客制化产品三大领域,其中半导体设备与客制化产品的营收占比持续提升,目前已达 52%,成为公司主要营收来源。
三大探针卡产品布局多元测试需求
第一项为探针卡与清洁材料,其中探针卡涵盖薄膜式、悬臂式及垂直式三大类型,分别对应不同晶片的测试需求:
- 薄膜式: 主要应用于 5G/6G、射频 IC、毫米波及车用雷达晶片等高频测试市场,公司自述为全台唯一具自主研发能力的厂商。相关产品于 2026 年 4 月开始出货,8 月进一步提供跨阻放大器测试用产品予美国客户,拓展矽光子应用,并持续推进晶圆代工客户的验证与导入。
- 悬臂式: 则涵盖晶圆允收测试(WAT)、逻辑晶片、LCD 驱动 IC、低阶电源管理 IC 及传统消费性电子等应用,技术合作对象包括日本 MJC。
- 垂直式: 主要服务高阶系统单晶片、GPU、应用处理器(AP)及覆晶封装晶片等测试需求,其中传统 Cobra 探针卡已实现 100% 台湾在地制造,MEMS 探针卡则透过与 MJC 合作,结合汉测自制零组件进行开发。
工程服务奠定稳定营运基础
第二项为工程服务,构成汉测相对稳定的营运基础。服务范围涵盖设备装机、保固、定期保养、重组维修、移机改机及异常排除,贯穿设备导入至后续运转维护的完整生命周期。 目前公司主要为东京威力科创(TEL)的晶圆探针测试设备(Prober)提供相关服务,据公司表示,为全台规模最大的相关工程服务团队。随 AI 晶片测试需求增加,Prober 装机规模扩大,亦带动后续维护需求,支持工程服务业务持续成长。即使其他产品快速放量使其营收占比下降,工程服务仍可透过既有设备的保养与维修需求,为公司提供持续性的收入。
AI 测试散热模组驱动设备业务成长
第三项为半导体设备与客制化产品,也是汉测近期成长最为突出的业务。已量产产品包括热管理整合系统、白光干涉光学检测系统及热载测试系统,并结合清洁材料、探针卡平整度监控、温控及晶圆量测校正等配套,协助客户提升测试效率与稳定性。 其中,应用于 AI 晶片测试的探针卡散热模组为主要成长动能,2026 年上半年营收占比已超过三成。
新产品方面,雷射清针机仍处于验证阶段;Reflow 回焊设备已完成首台产品并通过封测客户验证,逐步进入少量出货阶段。此外,公司亦代理电子束检测设备及 Advantest 光罩量测扫描电子显微镜(SEM),透过自主研发、客制化制造与设备代理,持续拓展晶圆测试及先进封装领域的产品布局。
汉测营收增速:获利能力随高毛利产品逐季提升
汉测近年的财务表现呈现营收规模与获利能力同步提升的趋势。根据上柜前业绩发表会纪要,公司营收由 2024 年约 16 亿元增至 2025 年的 24.25 亿元,EPS 亦由 2.84 元提高至 10.83 元。2026 年上半年营收进一步达 21.85 亿元,已相当于 2025 年全年的九成,EPS 更达 21.5 元,接近前一年度全年的两倍,显示获利成长速度明显快于营收。
从单季数据观察,获利能力改善的趋势更加明确。汉测单季营收由 2025 年第一季的 4.42 亿元及第二季的 5.76 亿元,成长至 2026 年第一季的 9.85 亿元及第二季的 12 亿元;2026 年第二季税后纯益达 3.30 亿元,约为 2025 年第一季 0.37 亿元的 8.9 倍。随营收规模扩大与产品组合改善,毛利率由 45.38%提高至 54.54%,营业利益率亦由 11.58%升至 34.27%,显示高毛利产品放量与营运杠杆逐步显现,带动新增营收转化为更高的获利贡献。
汉测产业位置:半导体供应链下游,服务晶圆代工及封测厂
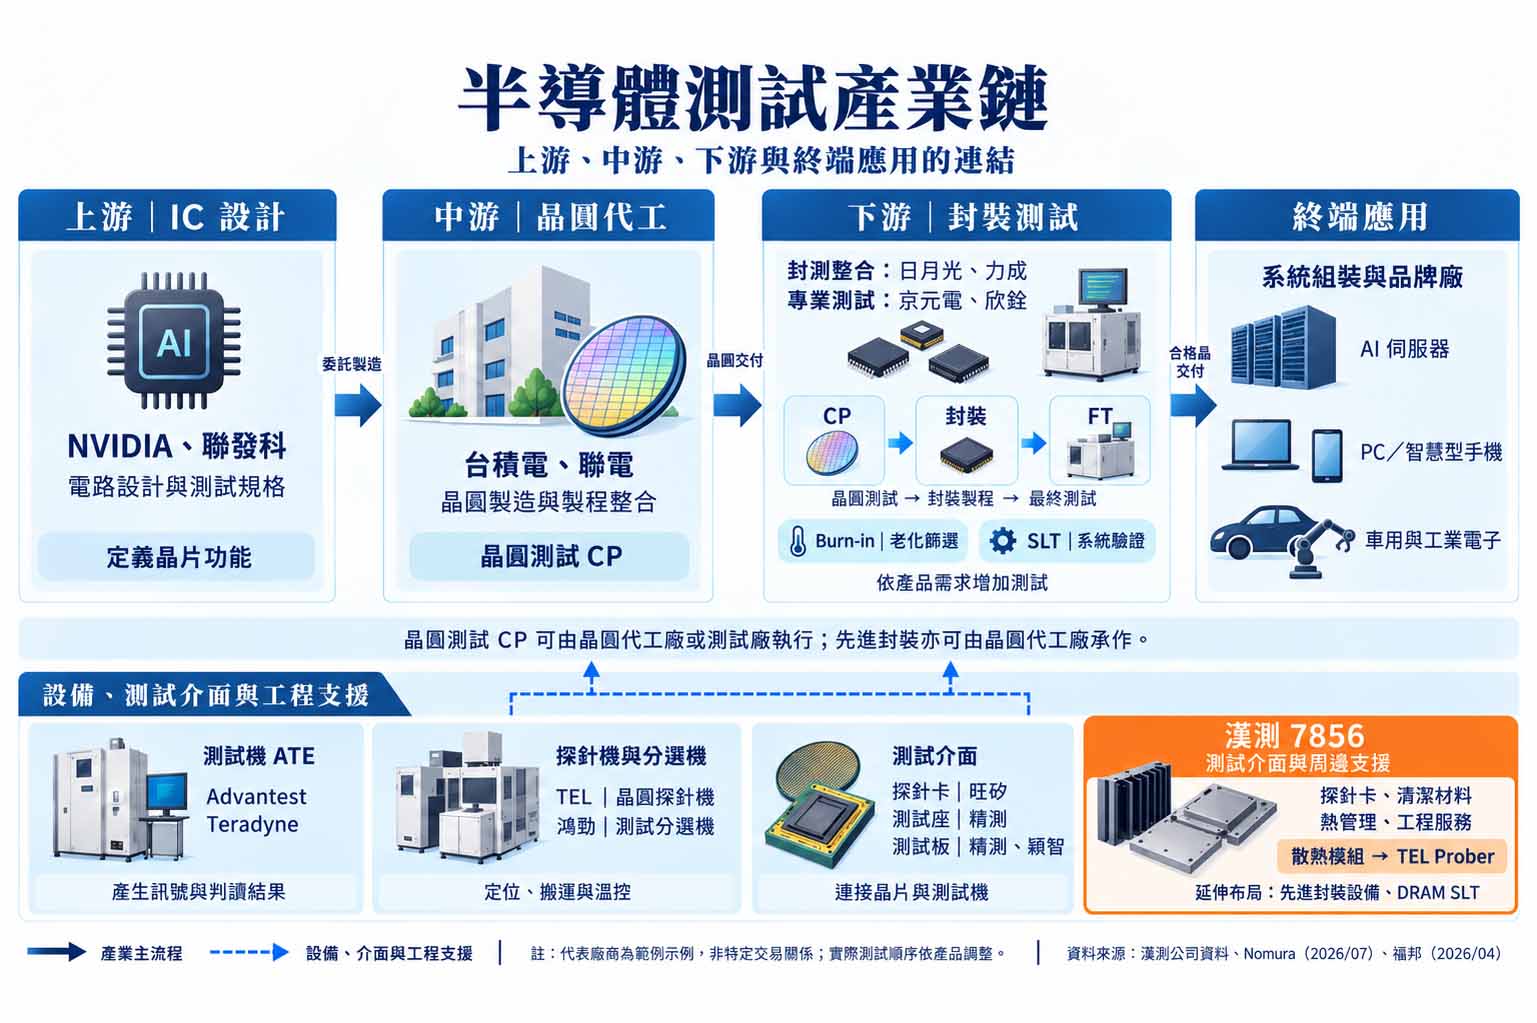
半导体产业链: 上游为 IC 设计公司,负责定义晶片功能与测试规格,并将设计委托晶圆代工厂制造。相关厂商有:Nvidia、联发科 (2454.TW)
中游晶圆代工厂完成晶圆制造与制程整合后,晶片进入晶圆测试(CP),该环节可由晶圆代工厂自行执行,亦可委由专业测试厂承接。相关厂商有:台积电 (2330.TW)、联电 (2303.TW)
完成筛选的晶粒随后交由下游封装测试业者进行封装与最终测试(FT),部分先进封装亦可由晶圆代工厂提供整合服务;此外,部分产品会依可靠度与应用需求,增加老化测试(Burn-in)及系统级测试(SLT)。通过测试的合格晶片最终交付系统组装与品牌厂,应用于 AI 伺服器、PC、智慧型手机,以及车用与工业电子等终端市场。
其中半导体测试需由测试机(ATE)、探针机及分选机,搭配探针卡、测试座与测试板等介面共同运作,并由设备及工程服务商提供定位、搬运、温控与维护支援。汉测主要布局于测试介面及周边支援环节,产品与服务涵盖探针卡、清洁材料、热管理及工程服务,其中主力散热模组安装于东京威力科创(TEL)的晶圆探针机(Prober),用于改善 AI 晶片测试过程中的探针卡散热问题,使其需求与 TEL 设备平台及客户测试产线高度连动。 公司亦为 TEL Prober 提供装机、保固与定期保养服务,透过现场工程团队掌握客户需求,再转化为客制化产品,形成涵盖设备导入、模组开发及后续维护的合作模式,并同时承接新机装机与既有设备升级需求。目前汉测亦逐步将产品布局延伸至先进封装设备及 DRAM 系统级测试,主要服务晶圆代工厂与专业封测厂。
- 封测整合:日月光 (3711.TW)、力成 (6239.TW)
- 专业测试:京元电 (2449.TW)、欣铨 (3264.TW)
- 探针机与分选机:东京威力科创 (TEL)、鸿劲 (7769.TW)
- 探针卡:旺矽 (6223.TW)
- 测试座:颖崴 (6515.TW)
- 测试板:精测 (6510.TW)、雍智 (6683.TW)
汉测四大成长动能陆续挹注营运
汉测未来成长动能涵盖高功耗晶片热管理、先进封装设备、矽光子测试及高速记忆体测试,各项产品的商业化进度与营收贡献时程不同:
动能一:高功耗热管理方案放量,散热模组成汉测目前主要成长动能
高功耗热管理是汉测目前已具明确营收贡献的成长项目。随晶片电晶体密度与功耗持续提升,测试过程产生的热能同步增加,对温度控制与测试稳定性的要求亦随之提高。 汉测的热管理整合方案可有效带走高功耗测试产生的热能,提升散热效率,降低热累积造成的测试异常与误判,并减少烧针风险、延长探针卡使用寿命。
汉测的探针卡散热模组于 2025 年底开始小量生产,2026 年第一季进入量产放量阶段,上半年出货超过 1,000 套,营收贡献逾三成。目前量产产品为第一代,主要安装于东京威力科创(TEL)的晶圆探针机(Prober),用于解决 AI 晶片测试过程中的探针卡散热问题。公司另规划提供两套第二代产品供客户验证,预期部分需求可望于 2027 年逐步切换。 后续成长动能将同时来自新机装机与既有设备升级,而产品世代转换的实际时程,仍取决于客户验证与导入进度。
动能二:回焊设备通过初步验证,先进封装布局进入少量交付阶段
在先进封装设备方面,汉测已布局回焊设备,主要应用于晶圆凸块制程及 CoWoS 等先进封装环节,并着重改善既有设备在粒子控制、预防性保养(PM)频率与能源消耗等方面的问题。 首台设备已完成并通过封测厂(OSAT)客户初步验证,公司规划于 2026 年下半年再出货 1~2 台,2027 年出货目标则为 5~10 台。目前该业务已由产品验证逐步进入少量交付阶段,后续放量速度仍取决于设备的实际运转表现、客户验证进度及追加采购需求。
动能三:布局 CPO 三大测试节点,商业化进程迈入设备开发阶段
在 CPO 测试领域,整体流程可分为 Insertion 1 — 4,汉测目前已布局前三个测试节点。其中,Insertion 1 由公司自主推出快速对位耦光方案;Insertion 2 与德国 ficonTEC 合作,由汉测承接 OEM/ODM;Insertion 3 则同样透过双方合作,由汉测提供技术支援与工程服务。 合作模式上,ficonTEC 负责光学设备技术,汉测则结合设备量产、组装及测试经验,共同提升设备自动化程度与量产效率。
具体进度方面,Insertion 2 合作合约已完成签署,第二代首台设备预计于 2026 年底至 2027 年初完成,Insertion 3 第二代设备亦依相近时程推进。第二代 Insertion 2 将着重提升对大翘曲晶圆的支援能力、缩短探针卡更换时间,并强化晶圆与探针卡的保护机制;Insertion 3 则透过增加机械手臂及载台配置,提高单位时间处理量。公司短期规划建立每月约 20~30 台的设备量产能力,后续再依客户需求扩充。不过,上述数字属产能建置目标,实际交付规模仍取决于工程人力、零组件供应与组装空间的到位情况。
此项布局亦与台积电 COUPE 平台的发展相互连结。ficonTEC 已公开表示,旗下矽光子测试事业单位 ficonTEST 正提供支援 COUPE 平台的双面晶圆级测试方案。对汉测而言,CPO 测试设备仍处于商业化前期,后续成长能见度将取决于合作设备开发完成、客户验证及量产导入等关键里程碑。
动能四:探针卡支撑营运,AI MEMS 与 DRAM SLT 支撑长期成长
探针卡业务目前主要由传统垂直式与薄膜式产品支撑。
- 传统垂直式探针卡需求预期于 2026 年下半年至 2027 年维持强劲,公司亦持续扩充相关产能。薄膜式探针卡则已于 2026 年 4 月开始出货,8 月进一步向美国客户提供跨阻放大器(TIA)测试用产品
- 公司公告亦指出,薄膜式探针卡已进入小量交付阶段并开始贡献营收。目前薄膜式产品仍处于商业化初期,后续将持续拓展客户及矽光子等应用市场。
在新产品布局方面,汉测正与日本 MJC 合作开发 AI 用 MEMS 探针卡,预计于 2027 年上半年完成首张产品,并于下半年送交客户验证;若验证顺利,将于 2028 年进一步扩充产能。相较已进入量产或小量交付阶段的垂直式与薄膜式探针卡,AI 用 MEMS 探针卡目前仍处于产品开发阶段,近期里程碑为完成首张产品及通过客户验证,正式量产时点与营收贡献仍待确认。
此外,公司亦布局高速记忆体系统级测试(DRAM SLT)方案,因应 DDR5/DDR6 高速记忆体的测试需求,开发支援 15Gbps 以上传输速率的高速测试座,预计于 2027 年送样,并争取导入客户试量产。 该业务目前同样处于产品开发阶段,后续商业化进度仍须观察产品送样、客户验证及试量产情况。
汉测同业竞争:包括旺矽、颖崴等,惟产品组合各有差异
台湾测试介面同业包括 精测 (6510.TW)、旺矽 (6223.TW)、雍智科技 (6683.TW) 及 颖崴 (6515.TW),但各公司的产品组合与营运模式并不完全相同。汉测除探针卡外,亦经营工程服务、半导体设备及客制化产品。根据公司上柜前法说会资料,2026 年上半年设备与客制化产品营收占比已达约 52%,若加计工程服务,占比将进一步提高。由于汉测与同业的产品结构存在差异,难以进行完全对等的比较,以下仅就重叠程度较高的业务及财务表现进行对照。
| 公司 | 主要业务与布局 | 2Q26 营收(亿元) | 2Q26 毛利率 | 2Q26 EPS(元) |
|---|---|---|---|---|
| 汉测 (7856.TW) | 探针卡、工程服务、设备与客制化产品 | 12.0 | 54.5% | 12.15 |
| 精测 (6510.TW) | 高阶测试板、探针卡及相关零组件 | 16.4 | 57.5% | 15.02 |
| 旺矽 (6223.TW) | 探针卡、半导体与光电测试设备 | 52.3 | 58.4% | 15.6 |
| 雍智科技 (6683.TW) | 测试板、老化测试板、探针卡整合方案 | 6.5 | 50.8% | 6.01 |
| 颖崴 (6515.TW) | 测试座、精密探针、探针卡与温控产品 | 35.2 | 38.3% | 18.7 |
精测与雍智均以测试板及探针卡为重要业务,但技术整合方式有所差异。精测强调测试板、探针及植针设备等环节的内部整合,主要成长动能包括 GPU、TPU 测试板,以及自驾晶片与 AI CPU 探针卡。雍智则由封装后测试板、老化测试板延伸至探针卡整卡方案,着重电路设计与整合能力,并积极拓展美系 AI ASIC 客户。 不过,其探针卡整卡方案的针头成本占比较高,后续毛利表现仍取决于产品组合及整合效率。
旺矽与汉测在探针卡及测试设备两端均有业务重叠。 2026 年第二季旺矽探针卡与设备营收占比分别约为 75%及 23%,产品涵盖悬臂式、垂直式及 MEMS 探针卡,并提供光电自动化、半导体测试及温控设备。其发展重点包括扩大 AI ASIC 与伺服器 CPU 探针卡供应、提高关键零组件自制能力,以及布局 CPO Insertion 2、Insertion 3 测试设备。因此,汉测在设备业务上的竞争力,仍须透过客户验证、交付能力及量产实绩与同业比较。
颖崴则以测试座及精密接触元件为核心,涵盖封装后测试、系统级测试与老化测试,并透过探针卡切入晶圆测试。 其主要受惠方向为 AI GPU、ASIC 的高速传输、高针数及大功耗需求,带动高阶测试座、弹簧针及温控方案发展。值得区分的是,MEMS 探针卡对各公司的毛利影响并不一致:旺矽报告将 MEMS 占比提升视为毛利改善动能,颖崴的凯基报告则指出,其 MEMS 产品毛利率相对较低。因此,即使产品名称相近,仍需进一步考量各公司的制造分工与成本结构。
汉测竞争优势来自自主研发、客制化能力与深度客户连结
汉测的竞争优势可归纳为自主研发与制造能力、高度客制化弹性,以及深厚的客户连结。在技术方面,公司自述为全台唯一具备薄膜式探针卡自主研发能力的厂商,并可提供一站式整卡解决方案。 同时透过平台化与模组化设计,快速回应不同客户需求并缩短产品开发时程。此外,公司长期与晶圆代工厂及专业封测厂合作,持续累积现场经验与制程知识。
从商业模式来看,工程服务是汉测深入客户产线并掌握实际需求的重要切入点。公司透过设备装机、维护与异常排除,辨识测试现场在散热、清洁及机构设计等方面的问题,再将相关经验转化为客制化模组或设备。同时,公司亦将开发过程累积的技术延伸至其他客户与应用领域,形成由工程服务发掘需求、客制化开发产品,再将技术复制至更多市场的成长模式。
汉测未来关注重点
- 产品与客户集中度: 散热模组于 2025 年底开始小量生产,2026 年上半年营收占比已逾三成,单一产品的订单、价格与交付进度对整体营运影响显著提高。公司目前主要与台湾最大晶圆代工厂合作,但未揭露确切客户占比,后续应追踪主要客户需求,以及新客户与新应用的拓展进度。
- 设备平台连动: 散热模组目前搭载于 TEL Prober,需求与该平台的新机装机量及既有设备升级进度密切相关,后续出货延续性将取决于平台装机规模、客户采用率与升级需求。
- 产品世代切换与竞争: 公司预期部分散热模组需求将于 2027 年逐步转向第二代产品,后续须观察客户验证与世代切换速度,以及其他供应商是否通过验证并切入市场,进而影响订单份额与产品毛利率。
- 新产品商业化时程:MEMS 探针卡、DRAM SLT 与 CPO 测试设备的主要开发及验证时程集中于 2027 年前后,任一产品在开发、验证或量产环节出现递延,均可能使营收贡献向后推移。
- 量产执行力与营运资金: CPO 设备规划建立每月约 20~30 台的产能,须配合工程与组装人力、零组件供应及组装空间到位。由于部分零组件交期较长并须提前备料,后续除产能与出货量外,亦应追踪存货周转、设备验收及营业活动现金流。
