随着 AI 模型训练与推论需求快速扩张,全球科技企业持续投入巨额资本支出,建设大型资料中心及相关运算基础设施。然而,美国 2026 年期中选举后,地方政府对资料中心开发的态度逐渐成为市场关注焦点。除了 GPU 与伺服器设备供给外,土地开发许可、电力接入能力,以及地方社区支持程度,正成为影响 AI 算力扩张的重要因素。
Meta 总裁 Dina Powell McCormick 近期表示,期中选举结果可能使美国新建资料中心面临更严格的审查,相较之下,既有设施扩建可能更具优势。与此同时,Anthropic 据报斥资 34 亿美元取得 1.7 GW 天然气发电设备订单及相关工程能力,反映 AI 业者正从单纯采购运算设备,逐渐深入能源基础设施的投资与建设。
对投资人而言,AI 基础设施的竞争正从 GPU 采购能力,延伸至土地许可、电力资源及算力实际部署效率。未来科技企业的资本支出规模,未必能直接反映其可投入营运的 AI 算力,专案开发进度与能源相关成本将成为评估投资回报的重要变数。
美国期中选举后,AI 资料中心面临新的地方监管挑战
Meta 警告新建资料中心将更加困难
美国 2026 年期中选举于 11 月 3 日举行,资料中心开发所衍生的能源、土地与社区问题,成为部分地方选战的重要议题。Meta 总裁 Dina Powell McCormick 于 11 月 4 日出席《华尔街日报》科技论坛时指出,选举后的新建资料中心专案,可能面临更严格的地方政府审查。部分候任地方首长在竞选期间,已对大型资料中心开发提出限制或暂缓立场,使科技企业未来取得开发许可的不确定性上升。
不过,Meta 认为既有资料中心扩建相对具有优势。对于已营运多年的资料中心,地方政府与社区通常较熟悉其就业、税收及基础设施影响,企业也可能已取得部分土地开发许可,并建立电力及水资源供应安排,因而降低扩建过程中的协商成本。
这意味着,未来资料中心开发的核心竞争条件,可能不再只是土地取得成本或地理位置,而是企业能否同时确保地方政府支持、电网接入容量,以及可预期的建设时程。 然而,期中选举结果并不代表全美各州将同步限制资料中心开发。相关政策仍须经过地方议会、州政府及监管机构的正式程序,竞选主张与实际生效的开发限制之间仍存在差异。
从维吉尼亚到德州:资料中心监管风险逐渐分化
美国资料中心产业主要集中于具备成熟电网、光纤网路及云端服务基础的地区,但随着 AI 资料中心规模扩大,部分成熟市场正面临土地及电网容量限制,开发活动也逐渐向其他州扩散。
| 主要地区 | 资料中心产业地位 | 值得关注的开发限制 |
|---|---|---|
| 维吉尼亚州 Virginia | 北维吉尼亚为全球重要云端资料中心聚落 | 土地分区、电网扩建、噪音及居民反对 |
| 德州 Texas | 大型 AI 资料中心与能源基础设施投资重镇 | 电力接入、能源设施审查及选后政策变化 |
| 俄亥俄州 Ohio | Meta、Amazon 等企业持续布局 | 地方开发暂缓措施、土地使用限制 |
| 乔治亚州 Georgia | 美国东南部资料中心扩张市场 | 税务优惠、地方开发限制及电网成本分摊 |
| 密西根州 Michigan | 新兴大型资料中心选址市场 | 地方土地使用规范与社区接受度 |
| 宾州 Pennsylvania | 资料中心投资与能源供应需求增加 | 开发许可、能源设施及地方监管 |
| 亚利桑那州 Arizona | Phoenix 都会区具既有资料中心产业基础 | 水资源、冷却需求及土地分区变更 |
值得注意的是,各州面临的监管问题并不相同。维吉尼亚州等成熟市场的开发限制,更多来自土地、电网及既有社区的资源竞争;相较之下,德州、俄亥俄州及其他新兴市场,则须同时评估大型用电需求、基础设施建设与地方政府政策变化。
因此,未来资料中心的选址策略,可能从优先考量低廉土地与能源成本,逐渐转向电力可取得性、许可确定性与实际部署速度的综合评估。
地方政府陆续实施开发暂缓令,资料中心建设时程面临不确定性
多地已通过资料中心开发暂缓措施
美国地方政府对大型资料中心的限制并非选举后才出现。2026 年以来,多个地方政府已透过开发暂缓令(Moratorium),暂停受理或核准特定类型的资料中心开发申请,以重新检讨土地使用、能源及环境相关规范。
| 地区 | 通过日期 | 暂缓期间 | 具体进展 |
|---|---|---|---|
| Oklahoma City | 4 月 21 日 | 至 2026 年底或新规范提前通过 | 通过当日生效,暂停新申请与许可 |
| Maryland Montgomery County | 6 月 12 日 | 6 个月 | 行政命令立即生效,等待永久规范 |
| Wisconsin Dane County | 6 月 4 日 | 18 个月 | 暂停大型资料中心分区许可 |
| Iowa Linn County | 7 月 1 日 | 18 个月 | 暂停大型资料中心重新分区申请 |
| North Carolina Raleigh | 10 月 6 日 | 6 个月 | 预定 2027/4/6 完成新规范审议 |
| Maryland Prince George's County | 7 月 7 日 | 最长 2 年 | 暂停特定资料中心开发计划审查 |
上述措施适用的资料中心类型、土地范围及既有专案豁免条件并不相同,因此不能直接视为全面禁止资料中心建设。不过,这些政策反映出地方政府对资料中心开发的态度,已从传统的招商引资与税务优惠,转向更重视能源使用、环境影响及社区利益的审查模式。
地方政府为何反对大型 AI 资料中心?
大型 AI 资料中心虽然能带动建设投资、税收与部分就业机会,但相较于传统产业,其庞大的能源与基础设施需求,也可能使地方居民承担额外成本。
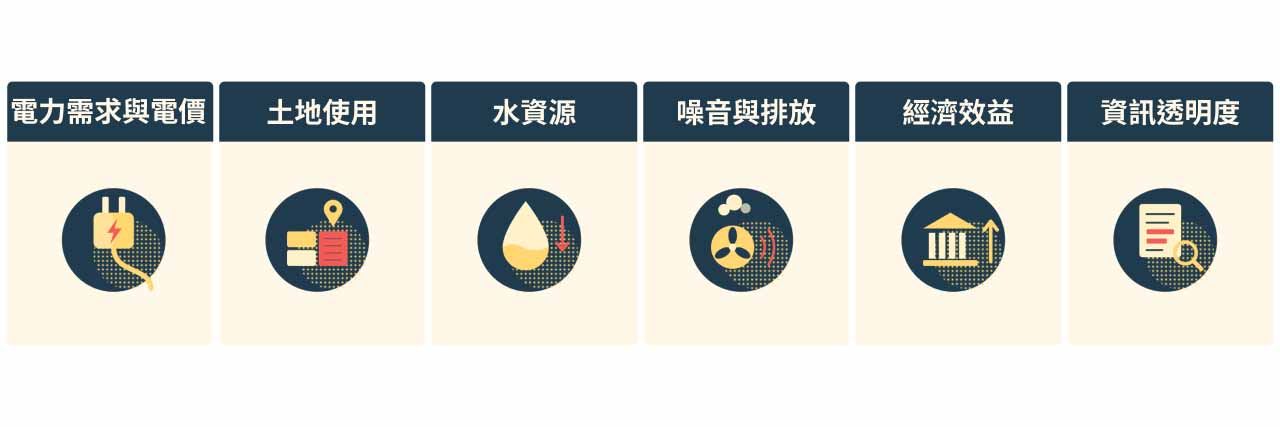
目前争议主要集中在以下几个面向:
| 主要争议 | 地方政府与居民关注事项 | 对开发商的潜在影响 |
|---|---|---|
| 电力需求与电价 | 新增电网成本是否转嫁至一般用户 | 电力接入成本与审查时间上升 |
| 土地使用 | 大型工业设施邻近住宅、农地转用 | 土地分区变更受阻或重新选址 |
| 水资源 | 冷却系统是否排挤居民与农业用水 | 增加环境审查与冷却设备成本 |
| 噪音与排放 | 冷却设备、备用发电机及施工影响 | 增加隔音、排放控制及监测支出 |
| 经济效益 | 高额投资是否带来足够的长期就业 | 税务优惠与社区支持度受到检讨 |
| 资讯透明度 | 专案能源需求与地方协议缺乏公开资讯 | 公听会、诉讼与协商时间增加 |
过去资料中心开发商主要透过公用事业公司取得电力,相关输配电基础设施通常由电力公司负责规划与建设。然而,当大型 AI 资料中心的需求迅速增加时,电网升级、变电站与新增发电容量所需的成本,究竟应由科技企业或一般电力用户承担,已逐渐成为政策争议焦点。
另一方面,资料中心在施工阶段虽能创造大量工作机会,但正式营运后的人力需求相对有限,使部分地方政府更加重视税收、社区投资及长期公共效益。
地方监管的核心问题并非是否支持 AI 发展,而是如何分配大型基础设施投资所带来的经济利益与社会成本。
AI 巨头开始直接承担能源成本,电力成为新一轮资本支出重点
除了透过电力公司取得供电,部分 AI 企业也开始直接介入发电设备采购。根据《金融时报》报导,Anthropic 已与美国设备供应商 OnePWR Solutions 达成约 34 亿美元的交易,取得总容量约 1.7GW 的大型燃气发电机组承诺,并包含后续工程与建置能力,以确保旗下 AI 资料中心的电力供应。
相关设备原由 OnePWR 向 Caterpillar 订购。由于天然气发电机组的需求快速增加,新设备交付时间可能长达数年,Anthropic 透过取得既有订单,降低重新排队采购设备的时间风险。
这笔交易反映了 AI 产业的重要转变:企业不再仅关注 GPU 的采购与交期,也开始直接掌握发电设备及能源基础设施,以确保未来算力扩张计划能顺利推进。然而,能源设备投资也意味着更高的前期资本需求,以及后续燃料、维护、排放与设备折旧等成本。
对市场而言,未来评估 AI 基础设施投资时,除了 GPU 与伺服器支出,也需要将发电设备、变电站、输配电及冷却系统纳入完整的资本支出分析。
海外资料中心布局升温,科技企业开始分散美国开发风险
Meta 评估增加海外投资,降低地方监管不确定性
在美国地方开发限制可能增加的背景下,Meta 开始重新评估大型资料中心的地理布局。目前 Meta 在美国路易斯安那州、俄亥俄州及德州等地均有大型资料中心计划,但随着地方审批与基础设施建设的不确定性增加,企业可能需要在既有设施扩建、新建园区及海外投资之间重新分配资本。
Meta 管理层近期指出,大型云端服务业者正考虑是否增加美国以外的资料中心投资,以降低单一市场开发限制带来的影响。海外布局虽可分散地方监管风险,但也涉及新的建设与营运挑战,包括跨境资料规范、能源供应稳定性、网路延迟、税务制度及营运成本。因此,海外投资未必能直接降低资料中心的总建设成本,其主要价值可能在于提供额外的算力部署选择。
ByteDance 评估扩建巴西资料中心
与此同时,ByteDance 据报正考虑扩大位于巴西东北部 Ceará 州的资料中心专案。根据 Bloomberg 报导,ByteDance 正评估该专案的第二阶段扩建,并寻找相关开发合作方。当地既有专案涉及约 100 亿美元投资及 300 MW 规模,后续扩建可能超过第一阶段,但尚未公布确定的投资金额、容量与完工时间。
值得注意的是,ByteDance 的巴西扩建规划不能直接归因于美国地方监管政策。当地税务诱因、能源条件及区域市场需求,也可能是其主要考量因素。 不过,Meta 与 ByteDance 的相关动向显示,全球 AI 基础设施布局正更加重视能源供应、政策环境及投资条件的差异。未来能提供稳定电力、较明确开发程序及具竞争力能源成本的市场,可能在全球资料中心投资竞争中取得优势。
产业分析:监管与电力瓶颈将如何改变 AI 基础设施的投资逻辑?
开发许可与电力容量将成为稀缺资源,提高产业进入门槛
过去 AI 资料中心的竞争主要集中于 GPU 采购能力、资金规模及资料中心建设效率。然而,随着地方政府加强审查,已取得开发许可及电力接入条件的土地与设施,可能具备更高的经济价值。尤其在成熟资料中心聚落,新建专案往往需要重新取得土地分区核准、电网容量及地方政府支持,而既有设施可能已具备相关基础条件,因此享有一定的扩张优势。
这也意味着,具备既有资料中心园区、大型电力接入权益及成熟地方政府合作关系的企业,可能在后续算力扩张中取得竞争优势。 不过,既有资料中心并非能够无限制扩建。即使土地许可较为完整,企业仍可能受到电力接入上限、冷却容量及设备配置限制。因此,真正具有竞争价值的资源,不仅是已取得的土地与建筑许可,更包括具备可扩充条件、且能在合理时间内实际供电的资料中心容量。 若未来新建专案持续受到限制,具备上述资源的业者可能享有更高的资产稀缺性,进一步提高新进业者的市场进入门槛。
能源基础设施投资增加,可能推升 AI 资本支出与长期营运成本
过去市场讨论科技巨头的 AI CapEx,主要聚焦于 GPU、伺服器、网路设备及资料中心建筑。然而,随着电力接入瓶颈逐渐浮现,新增发电设备、变电站、输配电系统及相关工程支出,可能占据更高的资本预算。 对企业而言,这类投资虽有助于提高能源供应的可控性,却也增加前期资金需求与后续维运负担。尤其天然气发电设备除了建设成本外,仍涉及燃料采购、维修、环境法规及资产折旧,可能使 AI 算力的实际总持有成本高于原先预期。
因此,科技企业增加能源投资,未必代表其投入 AI 算力的最终资本效率同步提升。未来应进一步比较企业新增电力容量所需的资本支出、单位算力建设成本,以及新增产能投入营运后的收入与现金流表现。
AI 资本支出与实际可用算力可能进一步脱钩
大型资料中心建设涉及多个相互依赖的环节,包括土地取得、开发许可、建筑施工、能源供应、GPU 设备交付及系统测试。即使企业已完成 GPU 采购或签订长期算力合约,若资料中心因土地审查、电网接入或地方反对而延后启用,相关资本投入仍可能无法立即创造营收。
这类延迟可能导致企业提前承担资金成本、设备采购款项及其他固定支出,同时延后后续收入与现金流的实现时间。对高度依赖新建产能与外部融资的 AI 基础设施业者而言,专案延迟可能造成更明显的财务压力。
因此,未来分析 AI 基础设施投资时,承诺投资极难直接转化为未来算力。从签约电力容量、规划中资料中心容量到实际已投入营运的 IT 负载,这些环节都将影响到最终的算力转换。 唯有观察实际投入营运的算力及其收入贡献,才能更准确衡量企业的资本效率。
美股投资影响:哪些企业对资料中心开发限制最敏感?
监管与能源瓶颈对不同类型企业的影响并不一致,主要取决于其商业模式、资本结构、既有资料中心资源及新增产能依赖程度。整体而言,专案开发与租赁业者、新兴 AI 云端服务商,可能比既有大型云端平台更容易受到单一专案延迟的影响。
| 企业 | 潜在影响程度(研究判断) | 主要影响管道 |
|---|---|---|
| IREN(IREN) | 高 | 德州 AI 资料中心专案进度、电力容量与客户交付 |
| Applied Digital(APLD) | 高 | 大型资料中心开发、租赁收入与工程融资 |
| CoreWeave(CRWV) | 高 | GPU 部署效率、资料中心交付时程与资本成本 |
| Nebius(NBIS) | 中高 | 新增 AI 云端容量、建设成本及资金需求 |
| Core Scientific(CORZ) | 中高 | 既有设施转型、电力接入与 HPC 专案建设 |
| Meta(META) | 中高 | AI CapEx 配置、海外布局与新建园区审批 |
| Microsoft(MSFT) | 中 | Azure 新增算力供给及第三方合作伙伴交付 |
| Amazon(AMZN) | 中 | AWS 新增容量、能源设施及社区开发成本 |
| Alphabet(GOOGL) | 中 | Google Cloud 算力扩张及能源基础设施支出 |
| Nvidia(NVDA) | 中,偏间接 | 客户资料中心部署速度与 GPU 采购时程 |
注:潜在影响程度为基于企业商业模式的定性研究判断,并非对股价跌幅或个别专案延迟机率的量化预测。
AI 资料中心开发商:关注容量交付与资金成本
对 IREN、Applied Digital、CoreWeave、Nebius 及 Core Scientific 等业者而言,新增资料中心容量往往与未来收入成长高度相关。如果地方监管导致专案延迟,可能使原订租赁收入或算力服务收入递延,增加建设期间的资金占用及利息负担。
此外,若部分企业已提前采购 GPU 或签订长期设备合约,则可能面临硬体交付时程与资料中心启用进度不一致的问题。 因此,投资人应特别关注已签订客户合约的容量是否能按照预定时程交付,以及专案延迟对企业流动性与自由现金流的影响。
科技巨头:资金优势可能扩大,但投资效率仍面临挑战
Meta、Microsoft、Amazon 与 Alphabet 拥有较成熟的资料中心网路、能源合作关系及资金来源,可能更有能力透过既有设施扩建、海外布局及直接能源投资来降低单一专案风险。
不过,大型科技企业也可能因此需要投入更多资金确保电力与建设资源,使 AI 基础设施的整体投资成本持续增加。尤其在 AI 商业化收入尚未完全抵销相关资本支出的阶段,新增能源投资可能对自由现金流形成进一步压力。
Nvidia:需求不一定消失,但 GPU 订单认列与部署时程可能受到影响
对 Nvidia 而言,资料中心开发受限未必代表 AI 运算需求下降,但可能影响客户 GPU 的采购、交付及实际部署节奏。若科技企业已规划的资料中心无法如期供电,可能重新安排硬体采购时间,或调整不同地区之间的算力部署顺序。
因此,分析 Nvidia 后续资料中心业务时,除了观察 AI 模型需求与客户资本支出,也需要追踪终端资料中心的电力供应能力、建设进度,以及大型客户是否调整 GPU 交付计划。
后续研究重点:从资本支出规模转向实际部署效率
随着资料中心开发逐渐受到能源与地方监管限制,投资人需要从过去聚焦 AI 资本支出成长率,转向更全面的基础设施投资效率分析。
| 研究面向 | 关键追踪指标 | 投资意义 |
|---|---|---|
| 地方监管 | 开发许可时间、暂缓令、土地分区核准 | 评估新建产能延迟风险 |
| 电力供应 | 已签约 MW、可实际接入 MW、电网接入时程 | 评估算力部署的可行性 |
| 建设进度 | 规划容量、建设中容量、已启用容量 | 辨识宣告投资与实际供给的落差 |
| 能源成本 | 每 MW 电力接入成本、发电与输配电 CapEx | 评估能源投资的成本压力 |
| 资本效率 | 单位可用算力建设成本、资产周转率 | 评估新增资本支出的使用效率 |
| 营运表现 | 算力利用率、单位容量营收、营业现金流 | 衡量新增产能的商业化效益 |
| 财务风险 | FCF、融资成本、资本承诺与现金部位 | 评估专案延迟的财务承受能力 |
其中,最值得关注的是已承诺投资金额与实际可营运容量之间的差距是否持续扩大。
当科技企业持续提高 AI 资本支出,但实际接电与部署进度未能同步提升时,可能意味着新增资金逐渐流向非直接运算的基础设施,例如能源供应、土地许可与工程建设。这类投资虽然仍有长期必要性,却可能延长资本回收期间,并降低短期投入资本报酬率。
相反地,能够以较低建设成本、较短审批时间取得稳定电力,并快速完成算力商业化的企业,可能具备更高的资本效率与竞争优势。
